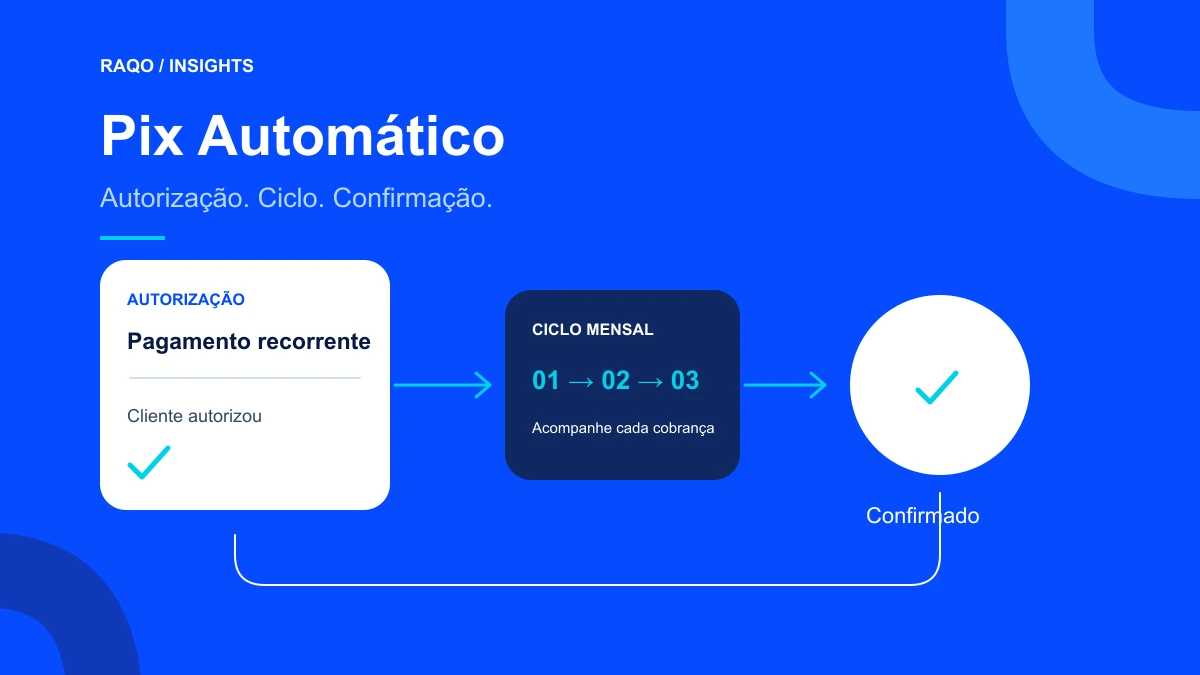
Para um clube de assinatura, cobrar é apenas uma etapa. O sistema também precisa saber quem autorizou a recorrência, qual ciclo foi pago e quando liberar o envio ou o acesso. É nesse desenho que a integração faz diferença.
O que o Pix Automático permite
O Banco Central apresenta o Pix Automático como uma opção para pagamentos recorrentes mediante autorização prévia do pagador. A empresa envia as cobranças segundo a recorrência autorizada. Essa autorização não significa que cada pagamento já foi efetivado. Os eventos de autorização, agendamento e liquidação precisam ser tratados separadamente.
Banco Central — Perguntas e respostas sobre Pix ↗Banco Central — Guia de implementação do Pix Automático ↗Comece pela regra do clube, antes de escolher a API
Como roteiro de projeto, a RAQO recomenda registrar primeiro o funcionamento comercial: periodicidade, valor ou critério de cálculo, início do benefício, data de preparação do envio e tratamento de pagamentos não confirmados. Uma assinatura mensal de café e um serviço com acesso digital não precisam liberar suas entregas no mesmo momento.
Imagine um clube fictício que prepara os pacotes na segunda-feira. Se a cobrança ainda não estiver confirmada, o pedido deve permanecer em uma fila identificada, com responsável pelo acompanhamento. Uma tela que mostra apenas “assinatura ativa” pode esconder essa diferença entre o vínculo do cliente e a situação financeira daquele ciclo.
Um exemplo de fluxo para validar
A sequência abaixo é uma proposta operacional, não uma descrição universal de todos os provedores. Ela deve ser adaptada às APIs, retornos e prazos do parceiro contratado.
- Adesão: registre o plano escolhido e a referência da recorrência.
- Autorização: acompanhe o retorno correspondente e apresente a situação ao cliente.
- Cobrança: associe cada ciclo a uma identificação própria.
- Confirmação: processe o retorno do pagamento antes de aplicar a regra de liberação.
- Operação: crie a tarefa de envio ou acesso e preserve o vínculo com o ciclo.
- Conciliação: coloque diferenças e pendências em uma fila que a equipe consiga resolver.
O que perguntar ao fornecedor de pagamentos
Leve ao fornecedor perguntas concretas: quais jornadas estão disponíveis, como os eventos chegam ao sistema, que consulta confirma o estado atual e como falhas são informadas. Confirme também condições comerciais, limites, cancelamento da autorização e recursos de devolução. Não presuma que uma função disponível em um banco também exista na API de outro.
No desenho técnico, sugerimos conferir a origem dos avisos, reconhecer eventos repetidos e registrar tentativas sem duplicar pedidos. Faça uma simulação em que a mesma confirmação chega duas vezes: a assinatura deve avançar uma vez, mantendo evidências do processamento. Esse teste é mais útil do que conferir apenas a tela de sucesso.
Como implantar sem perder o controle da rotina
Comece com um plano e um grupo de teste. Simule autorização recusada, cobrança não confirmada, retorno atrasado e solicitação de cancelamento. Defina quem atende o cliente em cada situação e qual informação aparece na área do assinante.
Depois, compare os registros da plataforma com os do provedor e confira o pedido correspondente na operação. A expansão do clube deve acontecer após validar esses cenários. Na RAQO, a plataforma é desenvolvida em torno dessas regras; a integração e suas possibilidades são definidas conforme o serviço contratado.
Dúvidas frequentes
Pix Automático garante que toda mensalidade será paga?
Não. Autorização e pagamento confirmado são estados diferentes. O clube precisa acompanhar o retorno de cada cobrança.
É preciso substituir toda a plataforma?
A necessidade depende da estrutura atual, das APIs disponíveis e das regras do clube. Um diagnóstico identifica o que pode ser integrado e o que precisa evoluir.
Fontes oficiais
Banco Central — Perguntas e respostas sobre Pix ↗Banco Central — Guia de implementação do Pix Automático ↗Consultadas em 2 de novembro de 2026. Os roteiros de projeto e exemplos deste artigo são propostas editoriais da RAQO.